生产性生物资产确认工作底稿
会计准则第5号标准合规
会计确认基本前提:“做实”资产合法权属与历史投入
企业对所属 800 亩香榧林木资产拥有实质控制权,经济利益很可能流入企业,且历史成本具备完整凭证链条支持。本底稿严格归集“土地改良+种苗定植+8年抚育”历史支出,并根据50年经济寿命计提折旧,做实资产负债表内账面净值。
据
资产权属与经营依据 · 香榧园经营合作合同原件
点击合同卡片可弹出高清原件放大查看
点击放大
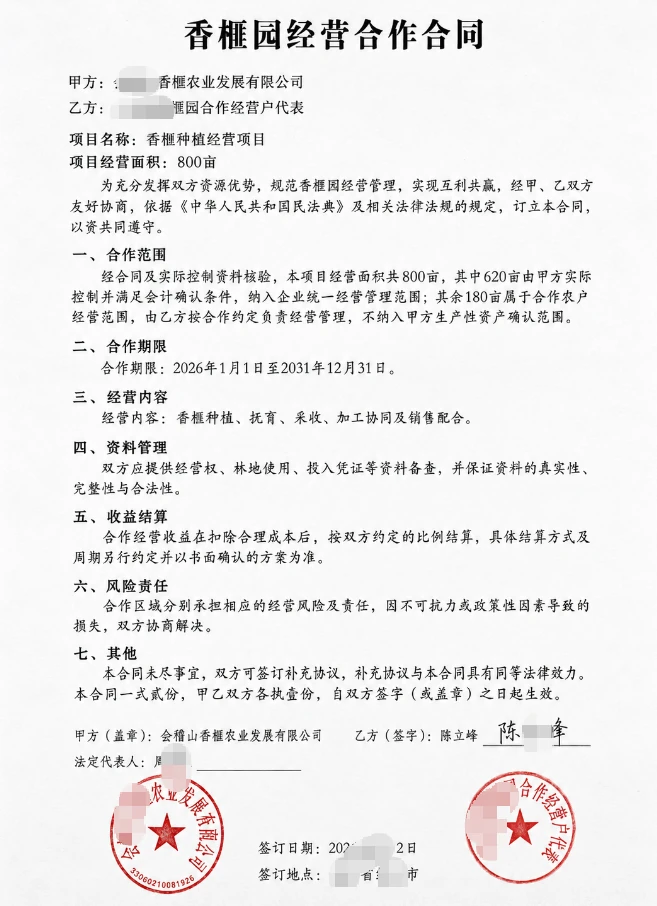
香榧园经营合作合同(800亩)
甲方:香榧农业发展有限公司(盖章) 乙方:香榧园合作经营户代表(签字)
项目名称:香榧种植经营项目 项目经营面积:800 亩
合作期限:2026年1月1日 至 2031年12月31日
合作面积共 800 亩,其中 620 亩由甲方实际控制并满足会计确认条件,纳入企业统一经营管理范围;其余 180 亩属合作农户经营范围,不纳入甲方生产性生物资产确认范围。
点击放大查看合同原件
【系统操作指令】
读取历史种植抚育凭证,穿透历史成本与折旧计算过程
1
800 亩香榧林历史成本归集表(追溯至原始单据)
提示:点击各单据凭证名称可直接弹出高清原始附件放大查看
| 序号 |
成本项目 |
金额(万元) |
原始凭证依据(可点击穿透原件) |
核验状态 |
| 01 |
土地整理与改良 |
31.00 |
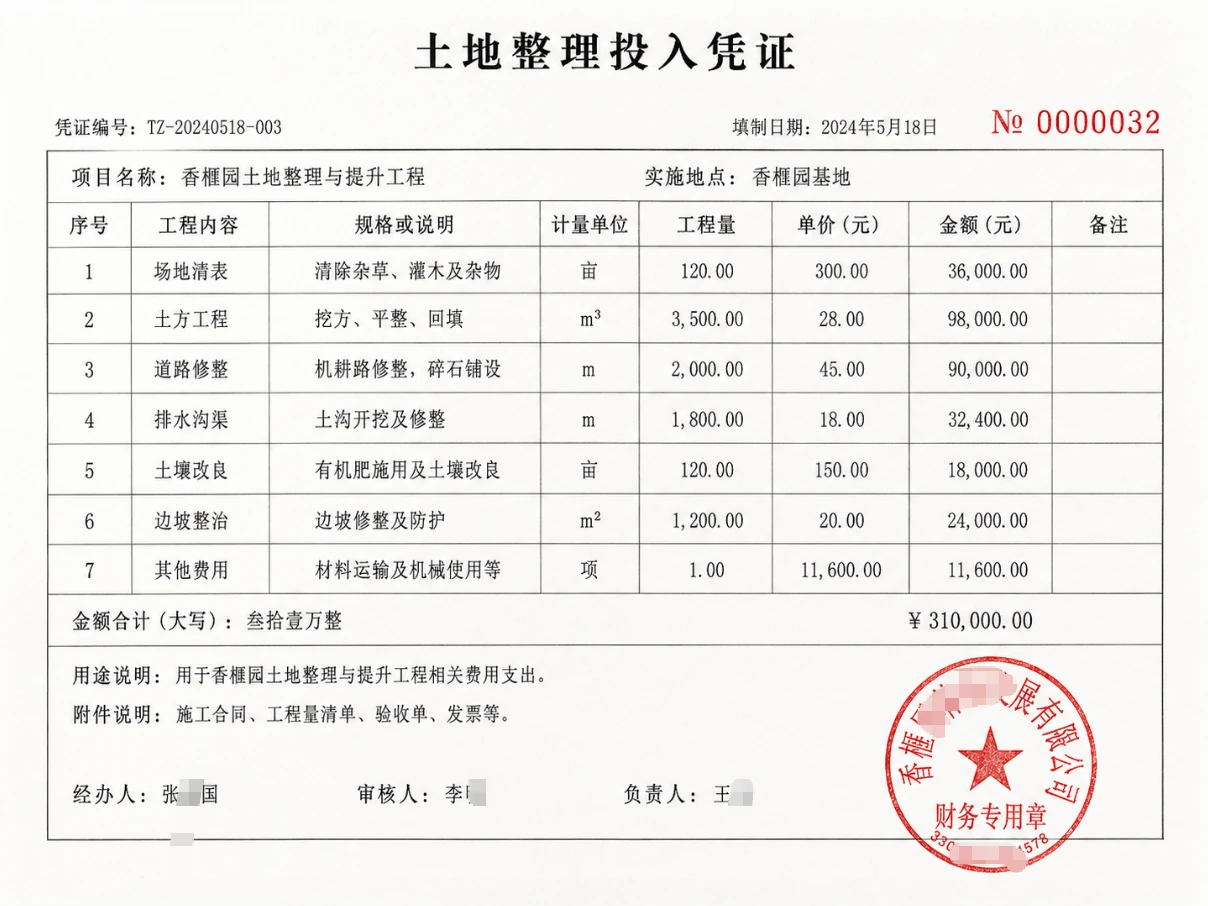
土地整理投入凭证TZ-20240518-003
|
已验真 |
| 02 |
种苗定植 |
58.00 |
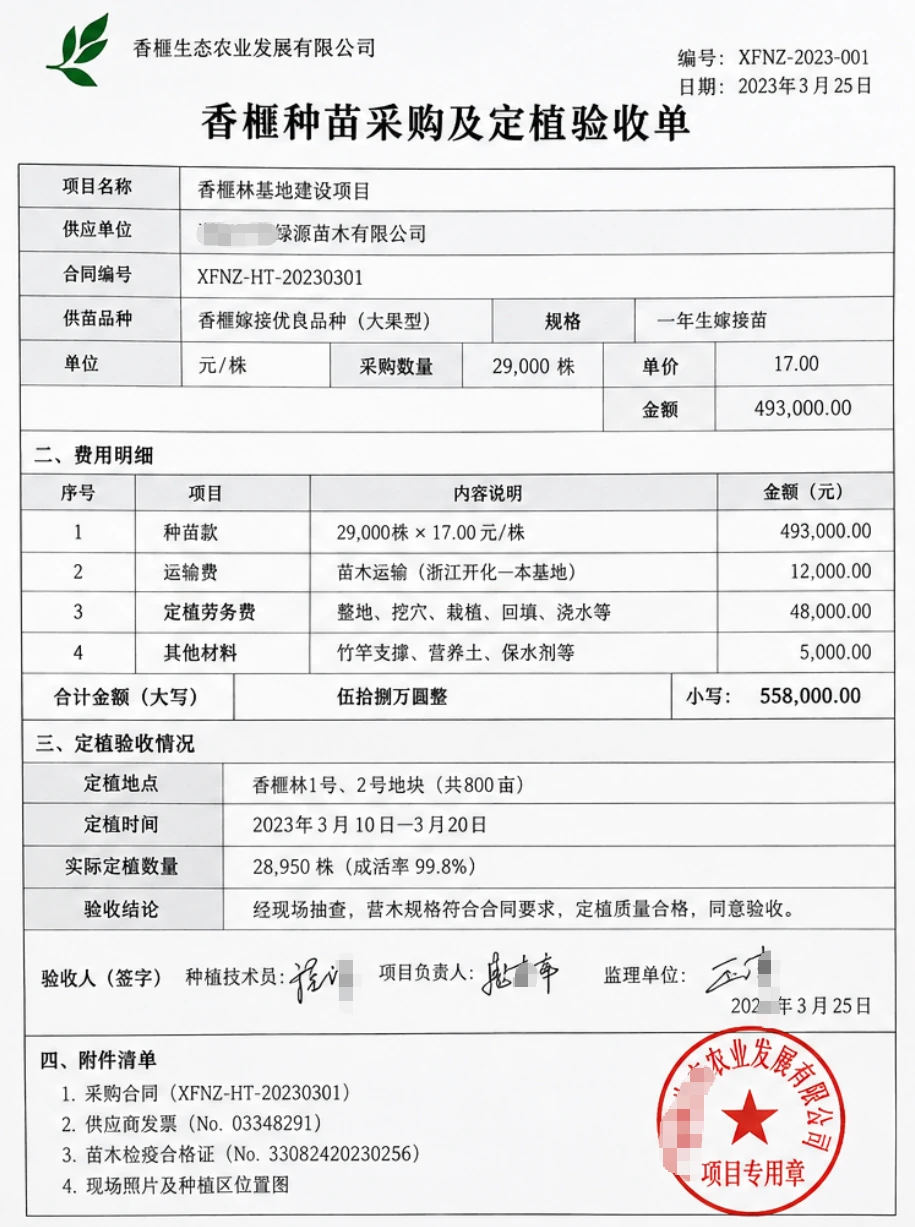
种苗采购及定植验收单
|
已验真 |
| 03 |
历年抚育投入(8年) |
271.00 |
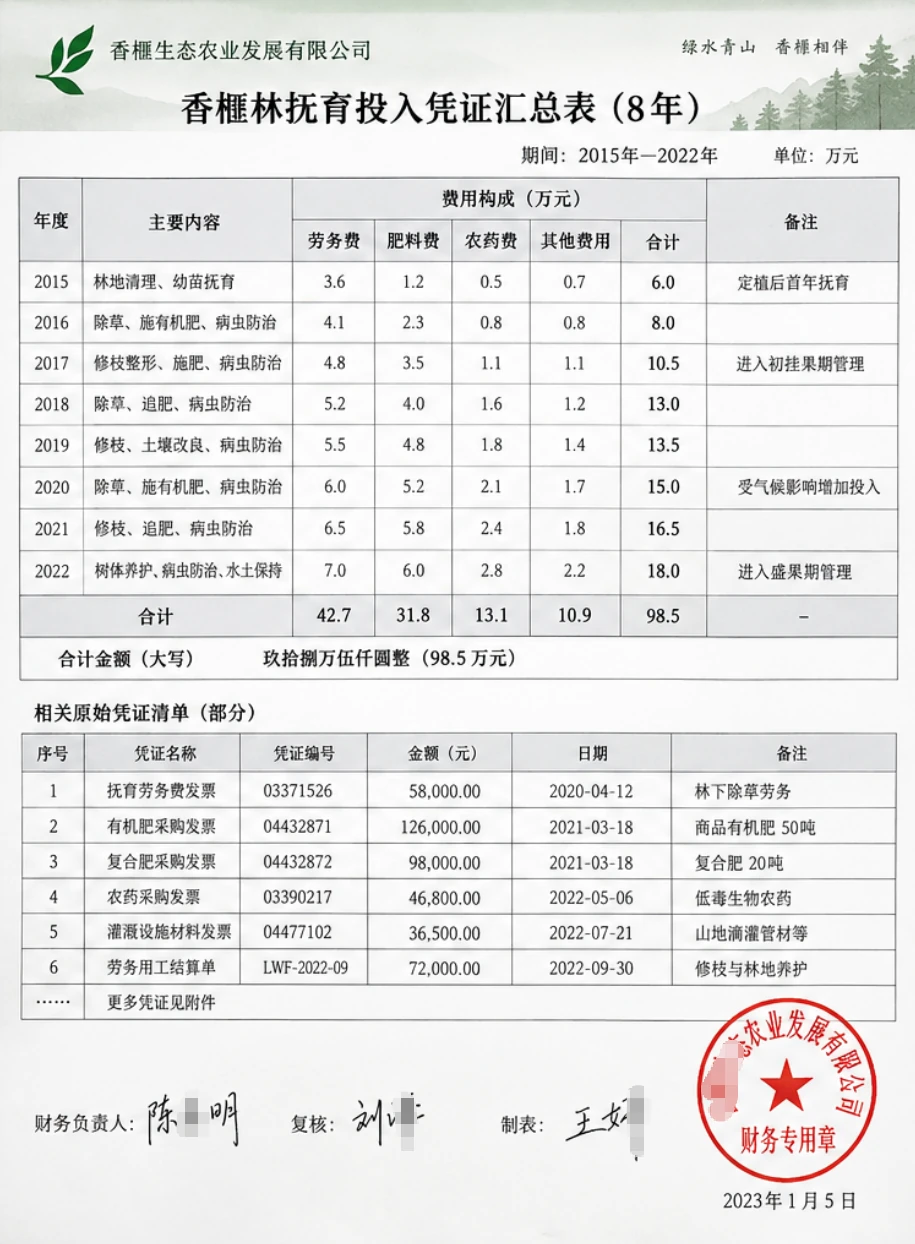
抚育劳务、肥料、农药等累计凭证汇总
|
已验真 |
| 合计(历史成本原值) |
360.00 |
三项累计支出账实相符,完整可追溯 |
2
原始入账凭证高精度扫描件底稿
点击任意卡片即可进入沉浸式放大检查器
点击放大
土地整理投入凭证
单据编号:TZ-20240518-003
金额 31.00 万元
点击放大
种苗采购及定植验收单
验收记录:嫁接苗合格率 98.6%
金额 58.00 万元
点击放大
历年抚育劳务/农资累计凭证
8年抚育期:人工、专用肥、生物防治
金额 271.00 万元
3
生产性生物资产折旧测算与账面净值核定
直线法折旧:年折旧额 = 历史成本 × (1 - 净残值率) ÷ 经济寿命
| 测算项目 | 金额 / 数值 | 会计计量说明 |
| 历史成本原值 | 360.00 万元 | 三项原始凭证合计金额 |
| 预计净残值率 | 5.00% | 行业通行标准残值率 |
| 预计净残值 | 18.00 万元 | 360.00 × 5% |
| 经济寿命(年) | 50 年 | 盛果期可持续产果周期 |
| 已使用年限(年) | 8 年 | 已生长抚育至成熟期年限 |
| 年折旧额 |
6.84 万元/年 |
(360 - 18) ÷ 50 = 6.84 |
| 累计折旧(8年) |
54.72 万元 |
6.84 × 8 = 54.72 |
| 账面净值 |
305.28 万元 |
360.00 - 54.72 = 305.28 |
生产性生物资产 · 确认账面净值
305.28 万元
800亩香榧林经完整追溯确认,扣减8年累计折旧54.72万元后,账面做实净值 305.28 万元,符合向农商行申报林权抵押贷款的资产确认标准!
经营面积
800 亩
亩均净值
3,816 元/亩
尚存寿命
42 年
财务记账凭证模拟生成:
借:生产性生物资产 —— 成熟香榧林(800亩) 3,600,000.00
贷:在建工程 / 种植成本转入 3,600,000.00
借:以前年度损益调整 / 累计折旧计提 547,200.00
贷:生产性生物资产累计折旧 547,200.00